2020年中国碳酸饮料行业现状及典型企业分析 元气森林的制造突围
2020年,中国碳酸饮料行业在存量竞争中迎来结构性变局。一方面,传统巨头可口可乐与百事可乐仍占据主导地位,但增速放缓;另一方面,以元气森林为代表的新兴品牌凭借“无糖”概念迅速崛起,推动行业向健康化、高端化转型。本文从行业现状出发,聚焦元气森林的制造端布局与生产模式,剖析其在碳酸饮料红海中的突围逻辑。
一、2020年中国碳酸饮料行业现状
1. 市场规模与增速
2020年,中国碳酸饮料市场规模约为1200亿元,受疫情影响,线下消费场景受限,增速较2019年有所回落,但整体仍保持小幅增长。无糖碳酸饮料成为增长主引擎,市场规模占比从2019年的不足5%提升至2020年的约10%。
2. 竞争格局
传统双雄(可口可乐、百事可乐)合计占据约80%的市场份额,但增长乏力。新兴品牌如元气森林、农夫山泉(泡泡水)、喜茶等跨界入局,以差异化定位切入细分市场。其中元气森林在无糖气泡水领域市占率快速攀升至约30%,成为新势力代表。
3. 消费趋势
健康意识觉醒推动“0糖0脂0卡”成为消费共识;线上渠道与便利店等新零售场景崛起,缩短了新品牌触达用户的路径;年轻消费者对国货品牌接受度提升,为本土品牌制造了突围窗口。
4. 政策环境
国家出台多项政策鼓励健康饮品发展,限制高糖食品添加,引导行业减糖。环保政策趋严,对包装材料与制造环节提出更高要求。
二、典型企业分析:元气森林的制造布局
1. 企业概况
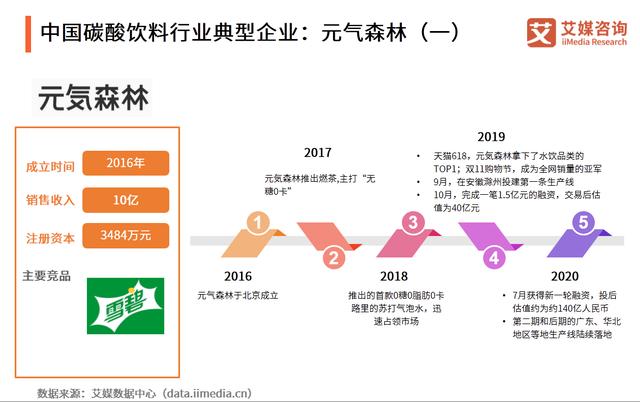
元气森林成立于2016年,以“无糖气泡水”为核心产品,2020年销售额突破25亿元,同比增长约300%。其成功不仅在于品牌营销与渠道创新,更在于对制造端的深度布局与供应链重构。
2. 制造模式:轻资产起步,重资产渐成
元气森林初期采用代工模式,与健力宝等企业合作快速推出产品,降低初始投资风险。但随着销量激增,代工模式暴露出产能瓶颈、品控隐患与配方泄密风险。2020年起,元气森林加速自建工厂,在安徽滁州、广东肇庆、天津西青等地布局生产基地,逐步实现由“轻”到“重”的战略转型。自建工厂采用无菌灌装技术,满足无糖产品对微生物控制的严苛要求,同时缩短物流半径,提升区域响应速度。
3. 供应链管理
为实现“0糖”承诺,元气森林在全球范围筛选代糖原料,建立严格的供应商准入体系,并与赤藓糖醇主要供应商达成战略合作。在包装环节,加大环保材料研发投入,探索轻量化瓶身设计。生产端引入数字化管理系统,实现从原料到成品的全流程追溯,确保品质稳定。
4. 研发与创新驱动
元气森林设立专门研发中心,聚焦口味测试与配方优化,每年推出数十款新品试销。其制造端与研发端紧密协同,可快速将实验室配方转化为规模化生产。2020年推出的“满分”微气泡果汁等产品,即依托自建工厂的柔性生产线实现多品类小批量生产。
5. 面临的挑战
产能爬坡压力:自建工厂投产初期,产能利用率不足,需平衡成本与市场需求。供应链稳定性:代糖原料价格波动与进口依赖风险仍存。行业竞争加剧:传统巨头推出无糖产品,新品牌不断涌入,制造端效率成为持续竞争的关键。
五、制造能力决定新品牌能走多远
如若转载,请注明出处:http://www.whzhengqiguolu.com/product/120.html
更新时间:2026-11-21 19:04:20